Domain hilfe-für-existenzgründer.de kaufen?
Wir ziehen mit dem Projekt
hilfe-für-existenzgründer.de um.
Sind Sie am Kauf der Domain
hilfe-für-existenzgründer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hilfe-für-existenzgründer.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Versicherungen für Selbständige, Freiberufler und Existenzgründer, Taschenbuch von Susanne Braun, Bloggingbooks, 978-3-8417-7044-8Versicherungen Für Selbständige, Freiberufler Und Existenzgründer, Taschenbuch Von Susanne Braun, Bloggingbooks, 978-3-8417-7044-8, Seitenanzahl: 12019,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geismann, Ulrike: Crashkurs Steuern für Existenzgründer und SelbstständigeCrashkurs Steuern für Existenzgründer und Selbstständige , Steuerarten, Rechtsformen, Pflichten gegenüber dem Finanzamt , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220509, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Geismann, Ulrike, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 152, Keyword: Aufbewahrungspflichten; Betriebsprüfung; Dokumentationspflichten; Einkommensteuer; Einnahme-Überschussrechnung; Finanzamt; Gewerbesteuer; Gründerzuschuss; Investitionsabzugsbetrag; Körperschaftssteuer; Lohnsteuer; Rechtsform; Steuerformulare; Umsatzsteuer, Fachschema: KMU - Kleine und mittelständische Unternehmen~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 238, Breite: 172, Höhe: 15, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147207 9783648147191, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164308429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
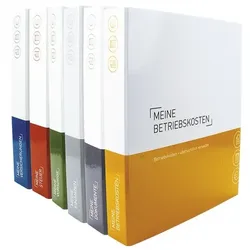
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Crashkurs Steuern für Existenzgründer und Selbstständige, Taschenbuch von Ulrike Geismann, Haufe-Lexware, 978-3-648-14718-4Crashkurs Steuern Für Existenzgründer Und Selbstständige, Taschenbuch Von Ulrike Geismann, Haufe-lexware, 978-3-648-14718-4, Seitenanzahl: 15229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **

Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
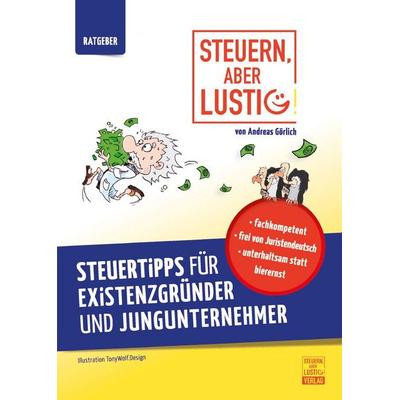
Steuern, aber lustig! Steuertipps für Existenzgründer und Jungunternehmer., Taschenbuch von Andreas Görlich, Steuern aber lustigSteuern, Aber Lustig! Steuertipps Für Existenzgründer Und Jungunternehmer., Taschenbuch Von Andreas Görlich, Steuern Aber Lustig, Seitenanzahl: 27629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern, aber lustig! Steuertipps für Existenzgründer und Jungunternehmer., Taschenbuch von Andreas Görlich, Steuern aber lustig, 978-3-944043-00-5Steuern, Aber Lustig! Steuertipps Für Existenzgründer Und Jungunternehmer., Taschenbuch Von Andreas Görlich, Steuern Aber Lustig, 978-3-944043-00-5, Seitenanzahl: 27629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen für Selbständige, Freiberufler und Existenzgründer, Taschenbuch von Susanne Braun, Bloggingbooks, 978-3-8417-7044-8Versicherungen Für Selbständige, Freiberufler Und Existenzgründer, Taschenbuch Von Susanne Braun, Bloggingbooks, 978-3-8417-7044-8, Seitenanzahl: 12019,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geismann, Ulrike: Crashkurs Steuern für Existenzgründer und SelbstständigeCrashkurs Steuern für Existenzgründer und Selbstständige , Steuerarten, Rechtsformen, Pflichten gegenüber dem Finanzamt , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220509, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Geismann, Ulrike, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 152, Keyword: Aufbewahrungspflichten; Betriebsprüfung; Dokumentationspflichten; Einkommensteuer; Einnahme-Überschussrechnung; Finanzamt; Gewerbesteuer; Gründerzuschuss; Investitionsabzugsbetrag; Körperschaftssteuer; Lohnsteuer; Rechtsform; Steuerformulare; Umsatzsteuer, Fachschema: KMU - Kleine und mittelständische Unternehmen~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 238, Breite: 172, Höhe: 15, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147207 9783648147191, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164308429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Ähnliche Suchbegriffe für Dispositionskredit
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Crashkurs Steuern für Existenzgründer und Selbstständige, Taschenbuch von Ulrike Geismann, Haufe-Lexware, 978-3-648-14718-4Crashkurs Steuern Für Existenzgründer Und Selbstständige, Taschenbuch Von Ulrike Geismann, Haufe-lexware, 978-3-648-14718-4, Seitenanzahl: 15229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern, aber lustig! Steuertipps für Existenzgründer und Jungunternehmer.: Von der Existenzgründung an Geld sparen! - Andreas Görlich, Audio,Steuern, Aber Lustig! Steuertipps Für Existenzgründer Und Jungunternehmer.: Von Der Existenzgründung An Geld Sparen! Von Andreas Görlich, Büromüsli, 978-3-96930-711-3, Sprecher: Lucas Blasius, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Businessplan einer Praxis für Psychotherapie. Geschäftsmodell, Markt, Marketing, Leistungserstellung und Finanzplannung, Taschenbuch von TanjaBusinessplan Einer Praxis Für Psychotherapie. Geschäftsmodell, Markt, Marketing, Leistungserstellung Und Finanzplannung, Taschenbuch Von Tanja Weigert, Grin, 978-3-668-78071-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.